
新浪财经“新浪金融研究院”栏目
2026-09-18 · 在线配资
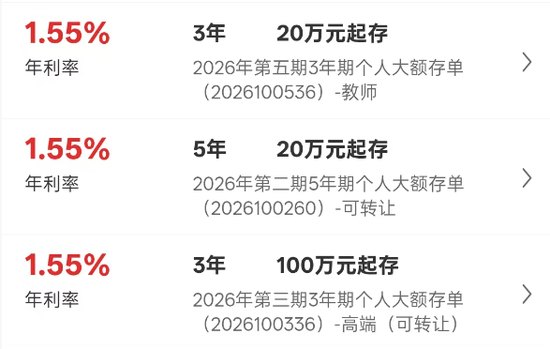
近期,多家银行推出客群专属、区域专享、节日专享大额存单,一改过去大额存单多为统一起存门槛、统一利率的标准化供给模式。 例如, 工商银行 APP上线了教师专属3年期大额存单,起存金额20万元,年化利率1.55%; 浦发银行 将20万元起存的1年期、3年期大额存单拆分为多款定向专属产品,准入人群覆盖私行客户、代发工资客户、30天新开户客户、邀新客户、资产提升客户
近期,多家银行推出客群专属、区域专享、节日专享大额存单,一改过去大额存单多为统一起存门槛、统一利率的标准化供给模式。
例如, 工商银行 APP上线了教师专属3年期大额存单,起存金额20万元,年化利率1.55%; 浦发银行 将20万元起存的1年期、3年期大额存单拆分为多款定向专属产品,准入人群覆盖私行客户、代发工资客户、30天新开户客户、邀新客户、资产提升客户等。
上海银行 、 南京银行 等在推出客群专属存单的同时,还发行区域限定类大额存单。其中,上海银行在售9个月期限、18个月期限大额存单产品,仅上海地区可购买;南京银行普通版3年期大额存单年化利率为1.75%,江苏客群专享版为1.78%,面向北京、上海、杭州客群的产品则为1.79%。
眼下,大额存单利率已普遍迈入“1字头”,银行的存款经营逻辑正在改写,负债管理走向精细,行业竞争也延伸至客户全生命周期价值的深耕。
恰逢9月教师节,多家银行顺势推出教师专属大额存单,工商银行便是典型代表。该行一款3年期大额存单年化利率1.55%,20万元起存,仅限教师客群购买;另有同期限产品,年化利率同为1.55%,起存门槛提升至100万元,定向面向高端客群。
龙江银行也曾推出教师节专属大额存单,20万元起存,1年期利率1.5%,仅限教师购买,销售期为9月8日至9月11日;衡山农商银行则在9月7日至9月20日限量发行20万元起存的1年期大额存单,面向全体在职教师及教育工作者,专享优惠利率为1.35%。
除节日专属产品外,不少银行还上线新客专享、代发工资专享、社保客群专享等大额存单,利率相较普通存单小幅上浮。银行系统后台会自动校验客户身份,不符合客群条件的用户,即便能在APP页面看到产品展示,也无法完成下单。
浦发银行APP大额存单页面显示,该行将20万元起存的1年期、3年期大额存单拆分为多款定向客群专属产品,准入范围涵盖私人银行客户、代发工资客户、30天内新开户客户、邀新客户、资产提升客户等。
广发银行新客专享3年期大额存单利率1.75%,高于同期限普通大额存单利率,与5年期产品利率持平。
还有银行结合属地经营特点,发行区域限定类大额存单。
上海银行APP显示,该行不同期限针对不同区域有不同利率的产品。以20万元起存、1个月期产品为例,杭州、宁波、上海、苏州、北京、成都地区的年化利率分别为1.05%、1.05%、1.1%、1.13%、1.15%、1.15%。同时,该行在售的9个月期、18个月期大额存单仅限上海地区购买。其5年期产品没有普通款,针对新户、代发养老新户、深圳代发工资,年化利率分别为1.65%、1.65%和1.8%。
南京银行在售大额存单涵盖1年期、3年期、5年期,其中3年期产品全部为20万元起存,按照面向客群不同设置三档利率:无限制普通版年化利率1.75%;面向北京、上海、杭州客群专享版本利率1.79%;江苏客群专享利率为1.78%。
据了解,大额存单是银行发行的一种定期存款凭证,具有起购金额较高的特点(目前普遍为20万元起)。作为一般性存款,其利率较同期限定期存款更高;同时具备转让功能,能帮助储户实现资金灵活变现,减少提前支取导致的利息损失。
凭借收益稳健、存期灵活的特点,大额存单是普通投资者稳健理财的热门选择,不少银行也将其视为“揽储利器”。然而近年来,受银行业净息差持续收窄影响,大额存单市场迎来结构性调整:银行压缩中长期产品供给,5年期大额存单一度难觅踪影。
近期,多家银行重新上架5年期大额存单。7月1日, 中国银行 率先重启5年期大额存单发售。而后, 农业银行 、 建设银行 、工商银行、 交通银行 5年期大额存单也相继“返场”。
目前,工商银行、农业银行、中国银行、建设银行均有5年期大额存单在售,年化利率为1.6%;股份行中, 平安银行 、 华夏银行 、 民生银行 同样上架了5年期大额存单,年化利率区间介于1.75%—1.79%。
大额存单的功能定位正发生明显转变,由过去的揽储工具,演化成经营客户的纽带。面向特定客群发行专属产品,是银行留住优质客户的重要方式;区域限定存单,则助力银行深挖本地市场、沉淀稳定资金,为信贷、财富管理、结算等综合业务挖掘潜在机会。
曾刚认为,客群差异化供给会成为存款产品的一个发展方向,但不会完全替代标准化大额存单。随着利率市场化推进,银行负债管理走向精细化,“一刀切”统一定价难以匹配多元化客户需求。未来市场或将形成“基础通用大额存单+多类客群专属大额存单”并行格局,差异化产品作为补充,不会完全取代传统标准化大额存单。
从定价水平来看,当前大型商业银行大额存单利率已全面告别“2字头”,普遍迈入“1时代”。
新浪金融研究院查询多家银行官网、手机银行APP等发现,目前国有大行大额存单产品利率最高为1.6%,而部分大行定期存款年利率也能达到1.6%。以农业银行为例,该行APP在售的2026年“金穗银利多定期存款”006号(农情相伴)年利率为1.6%,起存金额为5万元。
股份行中,渤海银行大额存单产品年化利率较高,其3年期产品年利率为1.85%。 招商银行 等则并未推出中长期限产品供给。该行副行长彭家文在2026年中期业绩交流会表示,目前该行资产负债久期匹配情况较好,在市场风险管控的层面上对大额存单没有明显需求;同时,暂时不需要通过发行大额存单补充头寸。
头部城商行、农商行当前大额存单发行期限普遍较短。 北京银行 5年期大额存单利率为1.55%;南京银行大额存单则出现“长存利少”的倒挂现象,5年期年利率为1.6%,低于3年期的1.75%、1.78%(江苏)、1.79%(北京、上海、杭州);深圳农商行3年期最高可达1.71%。
民营银行大额存单利率相对更具吸引力,苏商银行3年期产品年化利率1.98%,亿联银行1年期个人大额存单年化利率1.85%。
国家金融监督管理总局数据显示,2026年二季度商业银行净息差为1.41%,较今年一季度增长0.01个百分点。值得一提的是,这是自2022年以来,商业银行净息差首次实现单季度环比增长。
从各家银行半年报释放的信号来看,今年上半年不少银行净息差显现企稳迹象,负债端成本管控成为重要支撑因素。
交通银行副行长周万阜在该行2026年半年度业绩会上分析,定期存款今年起陆续到期重定价,为负债成本下降提供了有利条件;其次,银行也在持续优化资产负债结构,加强定价精细化管理,以及坚决摒弃单纯追求规模的发展模式,努力做到“量价险”平衡。
邮储银行 副行长徐学明则表示,上半年该行息差延续了绝对水平优、降幅趋缓的良好态势,得益于主动开展息差管理、优化资产负债结构。其中,资产端加大对实体经济重点领域的投放力度;负债端提升自营存款占比,持续加强定价精细化管理。
徐学明同时指出,当前宏观利率已逐步企稳。在行业“反内卷”的大环境下,银行信贷定价将更趋理性,同业存款利率自律管理不断加强,促进资金成本下行。上述多重有利因素,或将带动后续息差降幅进一步趋缓。
400-052-0066 欢迎批评指正